O corretor que organiza a carteira por data de vencimento e contata o cliente com antecedência fica mais bem posicionado na renovação. A Lei 15.040/2024, o novo marco legal do contrato de seguro, reforça esse cuidado: em certos casos, o segurado pode escolher outro corretor para intermediar a renovação.
A recomendação de roteiro de contato e registro de tentativas é boa prática de gestão, não exigência legal. Não há, nas fontes consultadas, norma da Susep ou da lei que obrigue o corretor a anotar cada contato na renovação.
O que diz a lei sobre renovação
Conforme o texto da Lei 15.040/2024 publicado no Portal da Câmara dos Deputados, nos seguros com renovação automática a seguradora deve, em até 30 dias antes do término da vigência, avisar o contratante se não pretende renovar ou se quer alterar condições. Se a seguradora não avisar, o contrato é renovado automaticamente. O segurado pode recusar o novo contrato a qualquer tempo antes do início da vigência, comunicando a seguradora ou deixando de pagar a primeira parcela.
O parágrafo único do artigo 40 prevê que a renovação não automática, ou com alteração de cobertura ou financeira mais favorável ao segurado, poderá ser intermediada por outro corretor, de livre escolha do segurado ou do estipulante. Para o corretor, isso transforma o contato antecipado em instrumento de retenção.
Segundo a cartilha da Escola de Negócios e Seguros (ENS) apoiada pela Fenacor, descrita pelo Portal do Comércio, a lei entrou em vigor em 11 de dezembro de 2025.
Normas da Susep ainda em transição
A Susep colocou em consulta pública uma minuta para seguros de danos, com contribuições até 25/11/2025, segundo alerta do escritório Lefosse. A minuta prevê que as condições contratuais digam se a renovação é automática. Para a não automática, a seguradora deveria avisar com 30 dias de antecedência, sob pena de renovar nas mesmas condições. A redação não confirmou se a resolução final foi publicada, e a proposta não deve ser tratada como regra em vigor.
Há outros prazos em circulação. Para o seguro garantia, a norma da Susep exige comunicação ao segurado com antecedência mínima de 90 dias, e vale só para esse ramo. Uma cartilha antiga da Susep indica 60 dias em seguros de pessoas, sem vigência confirmada. O prazo legal geral mais claro é o de 30 dias. Antecedência maior é orientação prática.
Roteiro sugerido
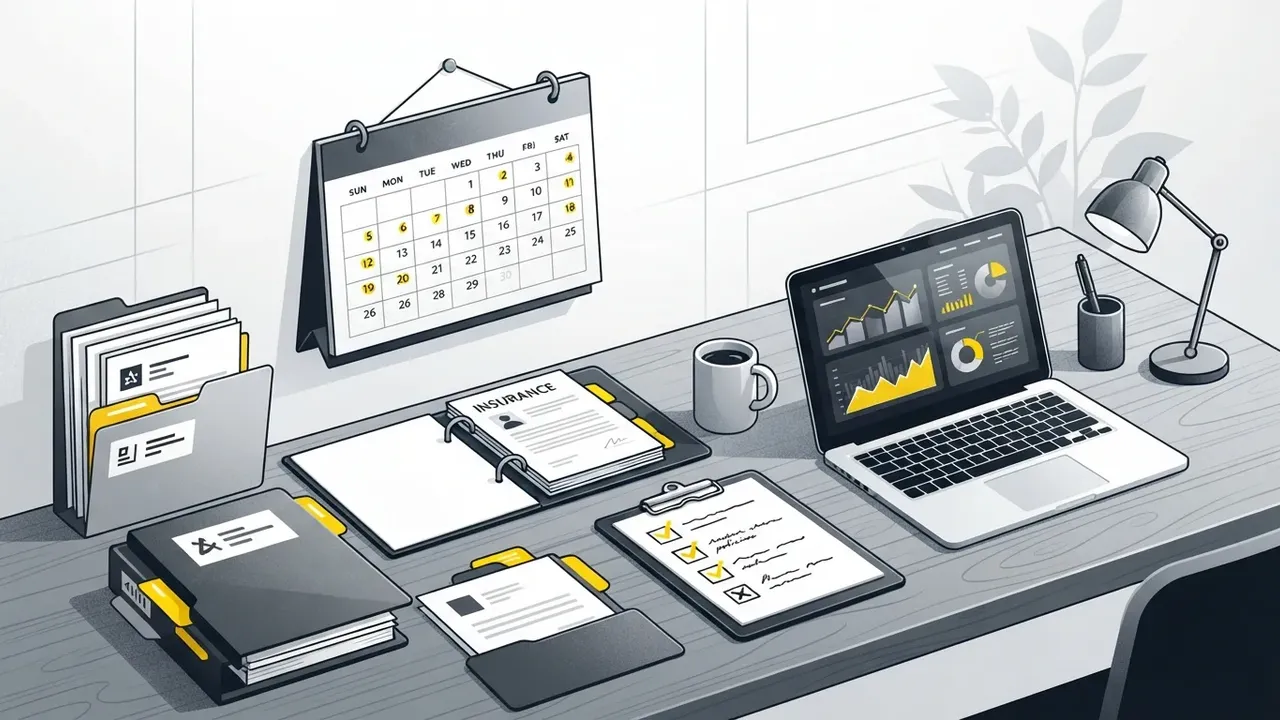
Como orientação de gestão, o corretor pode manter um calendário de vencimentos da carteira, com os 30 dias da lei como piso, e programar três ou mais tentativas de contato antes do fim da vigência, em canais que deixem prova, como e-mail com confirmação de leitura.
Cada tentativa pode ser registrada com data, canal, resultado e próximo passo. O registro ajuda a demonstrar o que foi feito. Decisão judicial comentada pela Fenacor indica que o corretor deve informar o cliente sobre as condições da apólice, mas não responde por registrar avisos de sinistro em nome dele.
Na conversa de renovação, vale conferir dados cadastrais, como o vencimento da carteira de habilitação, e mudanças de risco. Pelo artigo 14 da lei, o segurado deve comunicar relevante agravamento do risco, e a seguradora tem 20 dias para cobrar diferença de prêmio ou resolver o contrato. Também é preciso verificar nas condições contratuais se a apólice é de renovação automática.
O diretor do Sincor-DF, em notícia da Fenacor de data não identificada, recomendou manter o cadastro atualizado e disse que o corretor não pode procurar o cliente apenas no vencimento. Na mesma notícia, alertou contra acordos com segurados sem anuência prévia da seguradora.
Obrigações do corretor na lei
O artigo 39 trata da entrega de documentos e dados confiados ao corretor, com prazo de até cinco dias úteis para encaminhamento ao destinatário, e entrega imediata em situações urgentes. O artigo 55, inciso IX, determina que o documento do contrato traga nome, qualificação e domicílio do corretor que intermediou. O artigo 37 exige lealdade, boa-fé e informações completas e verídicas dos intervenientes.